





Los envíos globales de dispositivos para la cabeza de realidad extendida cayeron un 38.7% interanual hasta alcanzar 1.9 millones de unidades en el primer semestre de 2026, según los datos más recientes de Omdia.
Aunque las gafas de realidad extendida están ganando tracción, su crecimiento a partir de una base pequeña fue insuficiente para contrarrestar la fuerte caída en los envíos de visores. Para 2025, el mercado ya había registrado su cuarto año consecutivo de contracción tras el pico alcanzado en 2021 a causa de la pandemia.
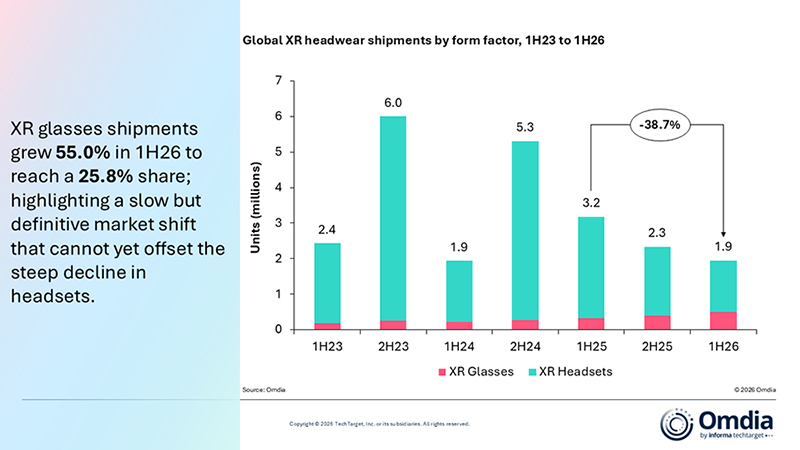
Esta contracción marca la continuidad de un escenario complejo para la industria. Tras el pico de demanda impulsado por la coyuntura pandémica en 2021, el sector acumula cuatro años consecutivos de descensos globales. El comportamiento del mercado durante los primeros seis meses de 2026 confirma que los usuarios están redefiniendo sus preferencias hacia dispositivos más livianos y funcionales.
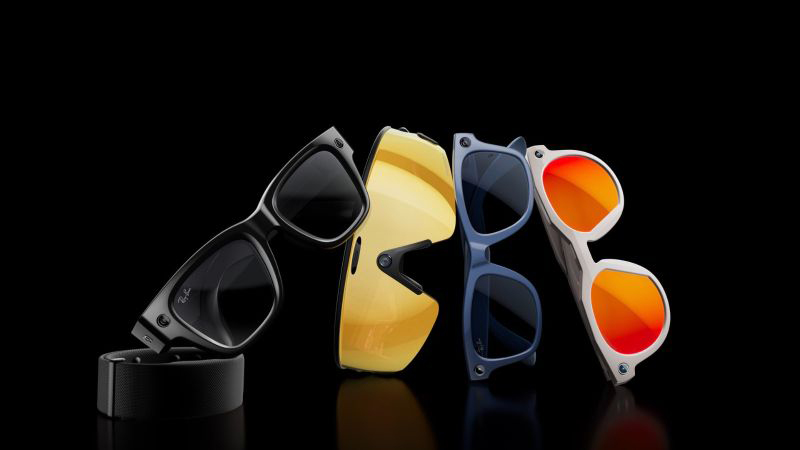
En el primer semestre de 2026, las gafas de realidad extendida ampliaron su participación en los envíos totales al 25.8%, frente al 10.2% registrado en el primer semestre de 2025. Las gafas de visualización acopladas impulsaron casi todo este crecimiento, con RayNeo, VITURE y XREAL concentrando conjuntamente el 93.1% del segmento de gafas de visualización acopladas. La fuerte demanda de dispositivos como la serie RayNeo Air 4 y VITURE Beast impulsó a RayNeo y VITURE al segundo y tercer lugar, respectivamente, en el mercado general de dispositivos XR para la cabeza, con cuotas del 9.9% y 8.6%.
“Las gafas de realidad extendida están ganando impulso porque los consumidores están cada vez más dispuestos a sacrificar algo de inmersión a cambio de menor fricción”, afirmó Qiran Ju, analista senior de Omdia. “Los diseños más ligeros y los casos de uso habituales, como la visualización de video y los videojuegos, están reduciendo las barreras para su adopción”.
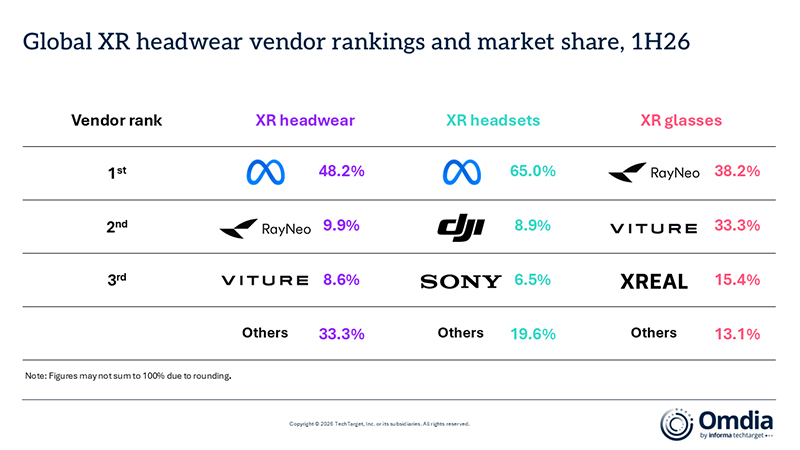
Por su parte, Meta mantuvo el liderazgo general del mercado, a pesar de que su cuota cayó drásticamente del 71.3% en el primer semestre de 2025 al 48.2% en el primer semestre de 2026, a medida que la demanda de Meta Quest 3 y 3S continuó debilitándose. George Jijiashvili, analista principal senior de Omdia, señaló que la empresa ha enfrentado dificultades para replicar el éxito rotundo del Quest 2, ya que los voluminosos visores siguen siendo un producto difícil de vender fuera de una base de entusiastas.
Desde una perspectiva regional, Norteamérica se mantuvo como el mayor mercado de dispositivos XR para la cabeza con una cuota de envíos del 43.9% en el primer semestre de 2026, seguida de Europa Occidental con un 23.8%. Gran China registró el mayor incremento en la cuota de envíos globales, pasando del 11.9% en 2025 al 16.3% en el primer semestre de 2026, superando al resto de Asia-Pacífico como el tercer mercado regional más grande, respaldada por una fuerte adopción interna de gafas acopladas.
Este panorama se alinea con los análisis de firmas como IDC, que proyectan que la evolución del sector estará marcada por la integración de capacidades de IA e interacciones ligeras de uso diario, en lugar de entornos virtuales aislados y ocasionales.
Fuente: Omdia