









Omdia pronostica que la 6G alcanzará los 424 millones de suscripciones en todo el mundo para 2031, con servicios comerciales disponibles en más de 50 países. Sin embargo, a pesar de la rápida expansión geográfica, la adopción será más lenta que en las generaciones móviles anteriores, lo que evidencia una brecha creciente entre el despliegue de redes y la demanda de los consumidores. La 6G es una nueva adición a los pronósticos integrales del mercado móvil de Omdia, disponibles a través de la Serie de Información Celular Mundial (WCIS).
La 6G alcanzará los 424 millones de suscripciones para 2031
Omdia prevé los primeros lanzamientos de 6G en 2029, tras la estandarización de las normas a finales de 2028 o principios de 2029. Es probable que los lanzamientos iniciales utilicen el intercambio de espectro multi-RAT (MRSS), lo que permitirá a los operadores compartir sus asignaciones de espectro existentes entre 5G y 6G. Esto elimina la necesidad de esperar a que haya nuevo espectro disponible, al menos en las etapas iniciales de la 6G.
Los lanzamientos más tempranos de 6G se limitarán a zonas urbanas densas en las ciudades más grandes, y su impacto comercial en el mercado móvil en general será limitado. En las primeras etapas, la base de usuarios de 6G se verá restringida por una cobertura limitada y una baja disponibilidad de dispositivos.
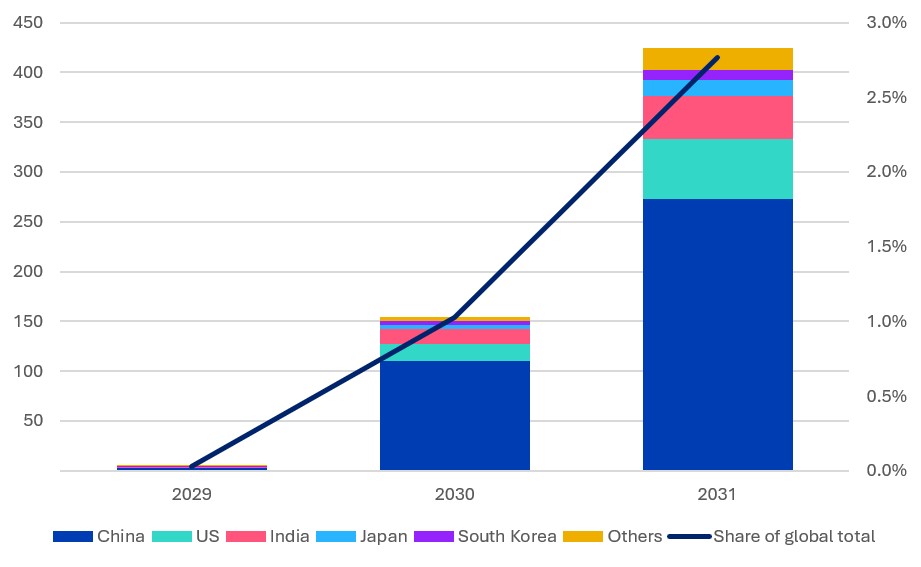
China y Estados Unidos se encuentran entre los mercados que impulsan el despliegue temprano de la 6G, junto con varios mercados más pequeños, particularmente en Medio Oriente y el este de Asia. Omdia prevé que la 6G se lance en siete países en 2029, aunque sea a pequeña escala. Para finales de ese año, tras unas pocas semanas de operación, Omdia prevé un total global de unos 4,5 millones de usuarios de 6G, lo que representa solo el 0,03% del total mundial, pero esta cifra crecerá hasta alrededor del 2,8% en 2031:
Figura 1: Suscripciones de 6G por país (millones) y cuota del total mundial
Fuente: Omdia
China liderará la adopción de la 6G, impulsada por la amplia disponibilidad de dispositivos y el IoT
El lanzamiento temprano de la 6G en China y la escala de su industria móvil le permitirán concentrar la mayor cuota del mercado global de 6G durante los primeros años. Un factor clave detrás de esto es su consolidado ecosistema de fabricantes locales de dispositivos. Para 2031, Omdia prevé que el 45% de los envíos de teléfonos inteligentes en China sean compatibles con 6G, lo que impulsará un rápido crecimiento en la base de usuarios de 6G. La adopción de la 6G en el IoT será más lenta, pero se espera que los primeros módulos IoT con 6G se envíen en 2030 y representen el 7% de las adiciones netas de IoT en China en 2031.
En otras partes del este de Asia, Omdia prevé lanzamientos tempranos en Corea del Sur y Japón, ambos hogar de actores importantes en el ecosistema móvil. Corea del Sur fue el primero en comercializar la 5G, y su gobierno ha declarado que espera repetir este logro con la 6G. Medio Oriente también experimentará lanzamientos tempranos en los Emiratos Árabes Unidos y Arabia Saudita, países que ven la 6G como un medio para demostrar su liderazgo regional y global en tecnología digital.
En Estados Unidos, T-Mobile ha destacado su ambición de ser el primero en comercializar la nueva tecnología, lo que se verá impulsado por las próximas subastas de frecuencias en las bandas de espectro de 2,7 GHz y C superior. La IA física y la detección serán casos de uso clave para la nueva red. Mientras tanto, en octubre de 2026, Verizon y Ericsson demostraron la primera llamada de campo 6G en exteriores del mundo, lo que marcó un hito clave en el camino desde la investigación en laboratorio hasta el despliegue real de la 6G.
Otro mercado interesante es India, donde Reliance Jio tiene como objetivo desarrollar su propia capacidad 6G propietaria. Su presidente, Akash Ambani, anunció en septiembre de 2026 que la empresa prevé que su despliegue de 6G sea «una actualización de software en lugar de una nueva construcción de infraestructura». Esto se apoyará en su red 5G SA, que es la más grande del mundo fuera de China.
El lanzamiento comercial en Europa quedará rezagado respecto a otros mercados desarrollados
Europa estuvo al frente del despliegue de la 5G, pero el panorama para la 6G es muy diferente. Europa no verá sus primeros servicios de 6G hasta 2030, y la adopción se verá obstaculizada por la baja penetración de dispositivos y la falta de espectro. El MRSS mitigará en cierta medida la escasez de espectro, pero los operadores europeos están adoptando, no obstante, un enfoque conservador respecto a la 6G. El mercado europeo en su conjunto está muy fragmentado, fuertemente regulado y es menos rentable que en otras regiones. Todos estos factores juegan en contra de un rápido despliegue de la 6G. Los operadores tienen otras prioridades de inversión, incluidas la 5G-Advanced y, en muchos casos, la fibra hasta las instalaciones, que son estratégicamente más importantes y ofrecen un mejor retorno de la inversión.
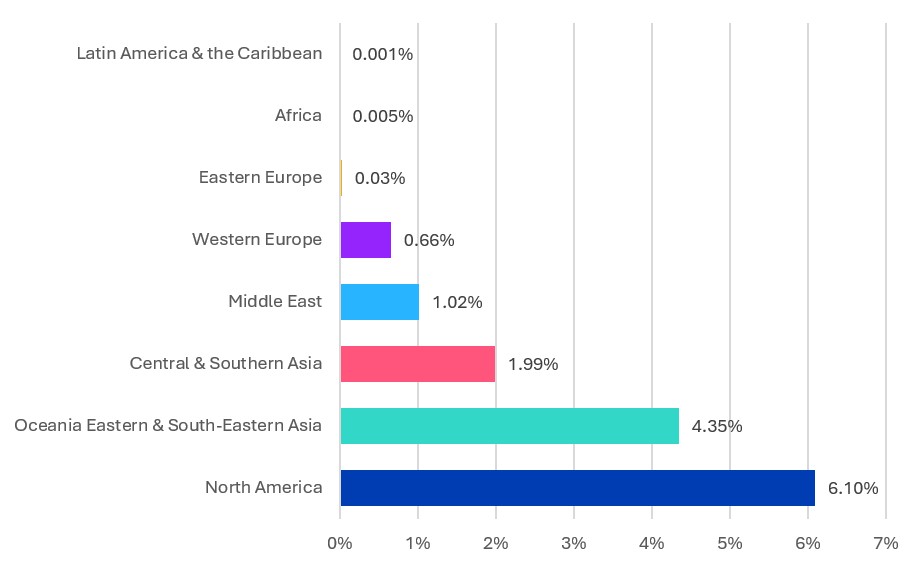
Aunque la 6G estará ampliamente disponible en las ciudades europeas para 2031 y la mayoría de los países habrán lanzado servicios, la adopción del servicio será inferior al 0,7% de las suscripciones en Europa Occidental y de solo el 0,03% en Europa del Este, muy por debajo del nivel de otros mercados desarrollados:
Figura 2: Cuota de la 6G en las suscripciones móviles por región, 2031
Fuente: Omdia
Los beneficios a largo plazo de la 6G se verán más allá del mercado de los teléfonos inteligentes
El crecimiento de la 6G será en general más lento que el de la 5G en el punto equivalente del ciclo. Una mayor penetración global de los teléfonos inteligentes y ciclos de reemplazo de dispositivos más lentos reducen la demanda de usuarios nuevos y existentes, respectivamente. Los mayores costos de los dispositivos (debido en parte a la escasez continua de chips) y el entusiasmo limitado de los consumidores servirán para desacelerar la demanda de teléfonos inteligentes 6G, especialmente en las primeras etapas de comercialización. Es poco probable que la adición de la capacidad 6G convenza a los usuarios comunes de teléfonos inteligentes de realizar actualizaciones de dispositivos más tempranas o de gama más alta, mientras que su conectividad 4G y 5G existente sea más que capaz de admitir los patrones de uso actuales.
Por lo tanto, la inversión en 6G será difícil de justificar basándose únicamente en las mejoras incrementales que aportará a la experiencia del usuario de teléfonos inteligentes. Fuera de las zonas urbanas más densas, la cobertura 6G será prohibitivamente costosa de desplegar, especialmente en bandas de espectro de alta frecuencia. En su lugar, los operadores deberían mirar hacia el IoT, la IA física y la detección y comunicación integradas (ISAC) para los servicios transformadores que respaldará la 6G. Casos de uso como las operaciones de UAV más allá de la línea de visión visual, la gestión inteligente del tráfico y el monitoreo ambiental en tiempo real dependerán de las capacidades de la 6G y ofrecen un camino más plausible hacia un retorno positivo de la inversión. Los operadores deben enfocarse en identificar los casos de uso específicos que finalmente puedan justificar la inversión en la red 6G y brindar retornos sostenibles.
Fuente: William Thompson-Hare, Analista de Omdia