






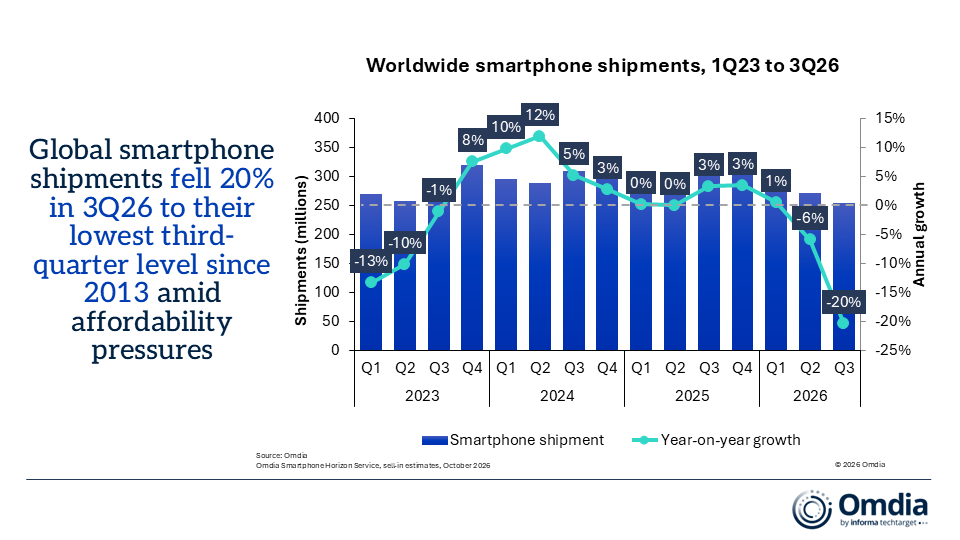
Los envíos globales de teléfonos inteligentes cayeron un 20 % interanual hasta los doscientos cincuenta y cuatro millones setecientos mil dispositivos en el tercer trimestre de dos mil veintiséis, según Omdia, lo que marca el volumen de envíos más bajo para un tercer trimestre desde 2013.
El aumento en los precios de los dispositivos continuó afectando la demanda de los consumidores, particularmente en los mercados emergentes. Los distribuidores y minoristas también se mantuvieron cautelosos a la hora de reponer inventarios de cara a la temporada navideña, ya que los mayores costos de los equipos incrementaron los requerimientos de capital de trabajo y limitaron los volúmenes de almacenamiento.
Destacados de los fabricantes
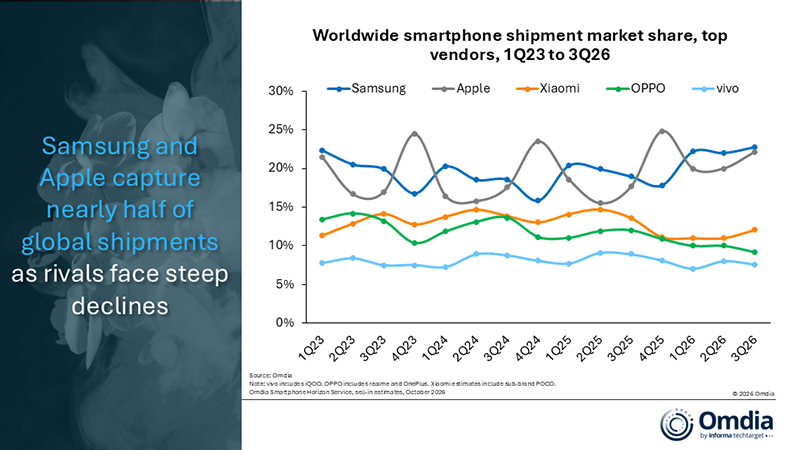
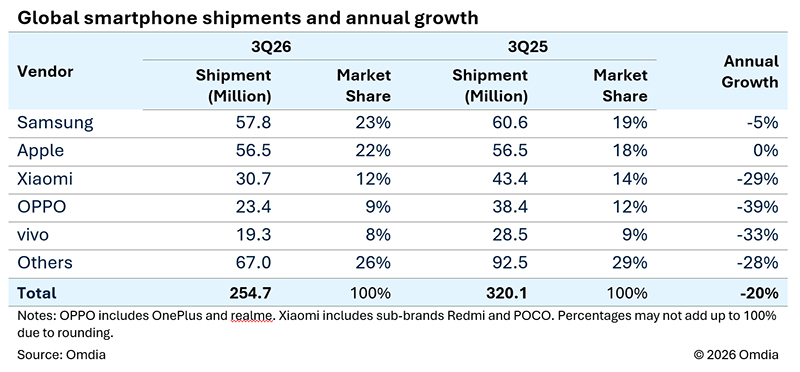
Samsung mantuvo su posición como el mayor fabricante de teléfonos inteligentes del mundo, con un envío de cincuenta y siete millones ochocientos mil dispositivos, lo que representa una caída del 5% interanual. Su serie Galaxy A, de gama baja y media, le ayudó a mantenerse competitivo mientras las marcas rivales de Android enfrentaban restricciones en el suministro de memoria y precios más altos. Esto respaldó los volúmenes de envíos y el liderazgo global en el mercado de Samsung. Por su parte, el lanzamiento en agosto de la serie Galaxy Z8, respaldada por programas de intercambio y actualización, fortaleció su posición en el segmento premium.
Apple envió cincuenta y seis millones quinientos mil iPhones en el tercer trimestre de dos mil veintiséis, manteniéndose sin cambios interanuales a pesar de la desaceleración del mercado global. La demanda resiliente en China y Norteamérica compensó la debilidad en mercados emergentes clave, impulsada por la demanda sostenida del iPhone 17 y el almacenamiento anticipado en los canales de distribución ante los aumentos de precio previstos. En septiembre, Apple presentó el iPhone 18 Pro, el iPhone 18 Pro Max y su primer modelo plegable, el iPhone Duo, mientras que aplazó el iPhone 18 base hasta dos mil veintisiete. Esta estrategia prolonga el ciclo de ventas del iPhone 17 y concentra la demanda de nuevos productos en dispositivos de gama alta para la temporada navideña.
Xiaomi mantuvo el tercer lugar con treinta millones setecientos mil dispositivos enviados, lo que supone una disminución del 29% interanual, ya que los envíos cayeron un 20% en China y un 28% en la India. En medio del incremento en los costos de los componentes, Xiaomi continuó ajustando los precios en todos los mercados, priorizando la protección de los márgenes, con un impacto más pronunciado en el volumen dentro de los mercados emergentes sensibles al precio. El Redmi A7 Pro y el Redmi 17 ayudaron a respaldar los envíos, pero resultaron insuficientes para compensar la caída generalizada.
OPPO, incluyendo Realme y OnePlus, se ubicó en el cuarto lugar con veintitrés millones cuatrocientos mil dispositivos enviados, un 39% menos interanual, mientras que Vivo ocupó el quinto lugar con diecinueve millones tres cientos mil dispositivos, lo que representa una baja del 33% interanual. Ambos fabricantes continuaron elevando los precios en sus mercados principales como respuesta al aumento en los costos de los componentes, lo que complicó la planificación de inventarios en los canales de distribución.
Dinámica del mercado: Los mercados emergentes enfrentan la mayor contracción a medida que se intensifican las presiones de asequibilidad
Los mercados emergentes, que alguna vez fueron el pilar del crecimiento en el volumen global de teléfonos inteligentes, enfrentan ahora la mayor presión debido al aumento de los precios, señaló Sanyam Chaurasia, analista principal de Omdia.
África registró la contracción más pronunciada con un 39% interanual, ya que el incremento de los costos desvió el enfoque de los fabricantes desde la expansión agresiva y la ganancia de cuota de mercado hacia la protección de márgenes y los envíos selectivos, a pesar de la demanda subyacente.
La región de Asia-Pacífico, excluyendo a la gran China, el Medio Oriente y Latinoamérica, también experimentó descensos superiores al 20%. La depreciación de las monedas, la inflación y el aumento en el costo de vida debilitaron aún más el poder adquisitivo, lo que llevó a los consumidores a retrasar las actualizaciones de sus equipos, cambiar a teléfonos inteligentes reacondicionados o, en algunos mercados de menores ingresos, verse obligados a optar por teléfonos básicos.
En contraste, Norteamérica se mantuvo relativamente resiliente gracias a su mercado fuertemente inclinado hacia la gama alta y a sus programas consolidados de financiamiento por parte de operadores, intercambio y actualización.
Los principales fabricantes de teléfonos inteligentes para el mercado masivo están priorizando cada vez más los mercados rentables y las carteras de productos centrales a medida que el suministro de componentes sigue limitado. Para mantenerse competitivos, están ajustando las configuraciones de memoria RAM y almacenamiento, reduciendo las referencias de productos y absorbiendo de forma selectiva los mayores costos, al tiempo que expanden las carteras de mayor valor para proteger la rentabilidad.

Perspectivas del mercado: El aumento de los costos y las presiones de inventario afectan la demanda de teléfonos inteligentes entre dos mil veintiséis y dos mil veintisiete
Omdia espera que los envíos mundiales de teléfonos inteligentes disminuyan un 12% en dos mil veintiséis, con nuevos incrementos de precios y un margen limitado para descuentos promocionales que afectarán la demanda durante la temporada navideña, indicó Amber Liu, líder de práctica en Omdia. Más allá del aumento en los costos de los componentes, los fabricantes enfrentan crecientes riesgos de inventario al equilibrar el stock existente con las nuevas generaciones de productos. Los operadores de telecomunicaciones y los minoristas de gran formato están mejor posicionados para gestionar los precios más altos de los dispositivos y los requisitos de capital de trabajo. Por su parte, los minoristas independientes enfrentan una presión cada vez mayor debido a una rotación de inventarios más lenta y a márgenes reducidos, lo que podría acelerar su salida del mercado.
Se espera que el mercado global de teléfonos inteligentes continúe contrayéndose en 2027, aunque a un ritmo más pausado. Se prevé que la escasez persistente de memoria de gran ancho de banda y las restricciones en el suministro de memoria convencional mantengan los costos elevados, limitando el alivio para los fabricantes de teléfonos móviles. Se anticipa que las marcas optimicen sus costos de ventas, comercialización y marketing mientras buscan ingresos adicionales a través de programas de software, servicios y ofertas posteriores a la venta. Unos balances sólidos, inventarios reducidos y la eficiencia operativa se convertirán en diferenciadores competitivos clave para los fabricantes y los socios de los canales de distribución.
Fuente: Omdia