









El mercado global de teléfonos inteligentes enfrentará una contracción del 12% interanual en 2026, alcanzando un volumen de 1.097 millones de unidades. A pesar de este descenso en las entregas, el valor total del sector registrará un crecimiento del 12% hasta llegar a los US$ 651.600 millones, impulsado por un incremento del 27% en el precio promedio de venta, que se situará en US$ 594, de acuerdo con las proyecciones publicadas por la firma de análisis de mercado Omdia.
La industria experimenta una reconfiguración estructural en la distribución de sus rangos de precio. Las estimaciones de la consultora señalan que los dispositivos con un costo inferior a US$ 200 reducirán su cuota de mercado del 40,6% registrado en 2025 al 25,6% para 2027, lo que representa una caída de 15 puntos porcentuales en dos años. En contraste, la gama alta, compuesta por terminales con un costo superior a US$ 800, elevará su participación del 21,1% al 28,4% en el mismo periodo, proyectando un precio promedio global de US$ 624 para 2027.
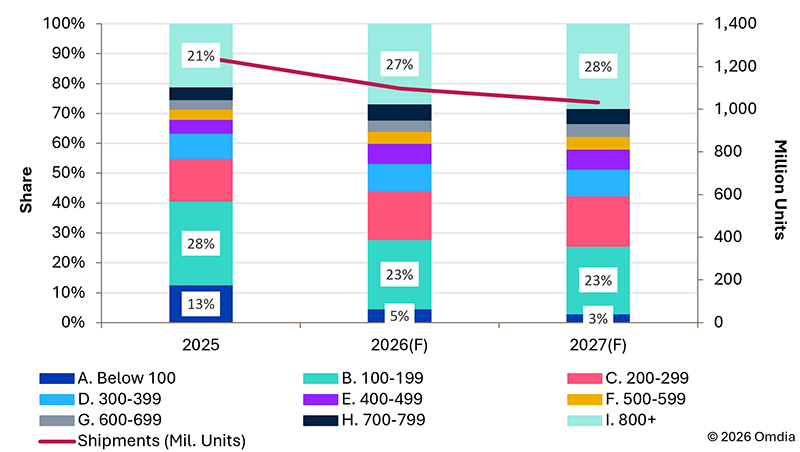
El segmento ultrabaja gama, compuesto por equipos con costo inferior a US$ 100, registrará una disminución del 81% en sus entregas unitarias, pasando de representar el 12,6% del mercado en 2025 al 3,0% en 2027. Por su parte, la gama media, ubicada entre los US$ 200 y US$ 699, mantendrá una participación estable de entre el 40% y 41% de las entregas globales, mientras que los teléfonos con precio igual o superior a US$ 700 concentrarán aproximadamente un tercio del mercado total.
Jusy Hong, gerente sénior de investigación en Omdia, explicó que la base de dispositivos económicos se está reduciendo a medida que los segmentos de mayor valor ganan terreno. El especialista afirmó que para 2027 los equipos con costo superior a US$ 800 superarán en entregas a todos los modelos de menos de US$ 200 combinados, una tendencia que redefinirá los portafolios comerciales y los hábitos de consumo a largo plazo.
La firma de análisis atribuye esta transformación a cinco factores principales: el alargamiento del ciclo de vida de los equipos, el crecimiento del mercado de teléfonos reacondicionados, las presiones de asequibilidad por el alza en los costos de componentes, la búsqueda de rentabilidad por parte de los fabricantes y la maduración tecnológica del sector. La extensión del soporte de software por parte de marcas como Apple y Samsung, sumada a la menor urgencia de renovación debido a la convergencia técnica entre la gama media y la alta, ha reducido la frecuencia de compra de nuevas unidades, afectando de manera directa el volumen de envíos en regiones en desarrollo como Latinoamérica, África y el Sudeste Asiático.
Fuente: Omdia